沥青厂拌热再生 RAP 含水率、再生剂与产能损失的造价审核
问题背景
改扩建公路把旧沥青路面铣刨料(RAP)用于厂拌热再生,通常同时出现破碎筛分、含水率换算、再生剂、新集料补充、废料处置和拌合楼降产等费用。结算争议往往不是“有没有使用旧料”,而是申报基数混用了进场湿吨、筛后干吨和成品混合料吨位:同一批 RAP 既按堆场过磅量申报加工,又把筛除料、含水量和库存差全部算成损耗;再生剂按采购量申报,拌合产能损失则按整个生产期计算。
审核应先锁定合格再生混合料产量和批准的 RAP 干基掺配率,再用含水率还原湿料物流。合同综合单价已经包含的新集料、燃料和正常拌合效率,不能因为采用再生方案再次拆项。只有经批准的试验、设备改造或超出合同基线的停机影响,才进入费用比较。
真实工程风格案例
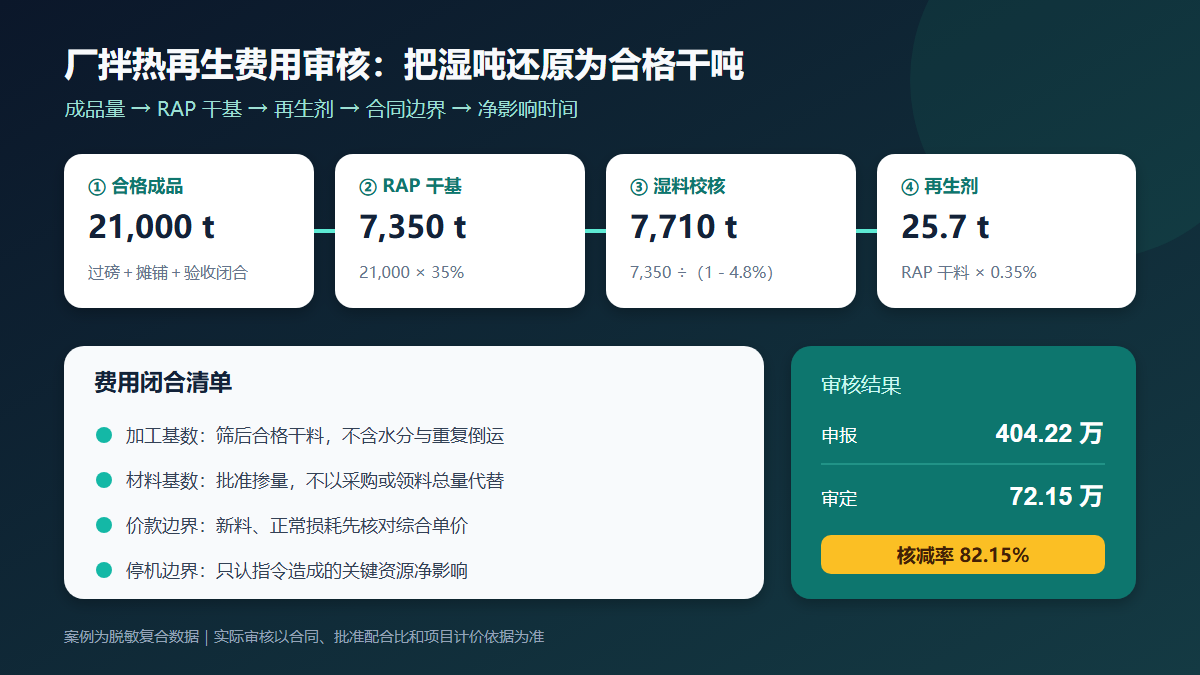
以下为根据同类高速公路改扩建工程整理的脱敏复合案例。某项目下面层采用厂拌热再生 AC-25,计量期内合格成品混合料为 21,000 t,监理批准 RAP 干基掺配率 35%。承包人以堆场累计进料及内部倒运单申报 RAP 破碎筛分 18,600 t;以采购和领料汇总申报再生剂 168 t;另报新集料补充 5,400 t、筛下废料外运 2,100 t,以及拌合楼降产 96 h。
审核组将成品过磅、配合比通知单、RAP 每日含水率、冷料仓累计量、再生剂罐液位和拌合楼生产日志按日期关联。合格成品对应 RAP 干料应为 21,000×35%=7,350 t;计量期代表含水率为 4.8%,折算进仓湿料约 7,710 t,但加工费用清单明确以筛后合格干料计量,因此核定基数仍为 7,350 t。批准再生剂掺量为 RAP 干料的 0.35%,理论用量为 25.7 t。新集料属于混合料综合单价组成,不能另报;筛下料是正常加工损耗,已含在加工单价中。生产日志仅有 14 h 属于业主要求的专项试拌和参数验证,具备停机指令,其余降产发生在正常生产磨合期。
申报金额与审核金额
| 费用项目 | 申报工程量与单价 | 申报金额(元) | 审核工程量与单价 | 审核金额(元) | 审核说明 |
|---|---|---|---|---|---|
| RAP 破碎筛分 | 18,600 t × 58 元/t | 1,078,800 | 7,350 t × 58 元/t | 426,300 | 按合格成品量与批准干基掺率反算 |
| 再生剂 | 168 t × 6,800 元/t | 1,142,400 | 25.7 t × 6,800 元/t | 174,760 | 按批准掺量核定,采购余量不计量 |
| 新集料补充 | 5,400 t × 168 元/t | 907,200 | 0 | 0 | 已含于再生混合料综合单价 |
| 筛下废料外运 | 2,100 t × 42 元/t | 88,200 | 0 | 0 | 正常筛分损耗已含加工单价 |
| 拌合楼降产与停机 | 96 h × 8,600 元/h | 825,600 | 14 h × 8,600 元/h | 120,400 | 仅认可业主指令的专项试拌时段 |
| 合计 | 4,042,200 | 721,460 | 核减 3,320,740 元,核减率 82.15% |
案例金额用于展示审核方法。实际项目应以合同清单、批准配合比、变更程序和项目所在地计价依据为准。
审核逻辑
- 先确定合格成品量。 以拌合楼成品过磅、摊铺桩号和验收合格量闭合,剔除试验废料、返工料、库存和跨期调拨,不能直接以 RAP 进场量作为结算量。
- 统一湿基与干基口径。 RAP 干料量等于合格混合料量乘批准干基掺配率;湿料量可按“干料量÷(1-含水率)”复核物流。清单以干吨计量时,水分不得进入付费工程量。
- 建立 RAP 物料平衡。 期初库存、旧路铣刨入库、外调、筛上料、筛下料、入仓量和期末库存应能平衡。堆场重复倒运或不同粒级间转仓,不能反复形成加工吨位。
- 再生剂按批准配方核算。 以 RAP 干料和批准掺量计算理论用量,再与罐车磅单、罐液位、泵送累计值核对。采购量、库存量和冲洗残液不是永久实体。
- 检查综合单价边界。 新集料、矿粉、沥青、正常燃料消耗、常规筛分损耗和拌合效率通常已经体现在混合料单价中。只有合同明确的价差调整或批准新增工序才能另计。
- 产能损失按事件时轴审核。 将业主指令、试拌通知、设备报警、生产曲线和恢复生产时间对齐;正常调试、承包人设备不匹配、RAP 含水率控制不当造成的降产,不应转嫁。
资料闭合建议
- 每日台账同时记录合格成品量、RAP 目标掺率、实际仓秤量、含水率、再生剂流量和各档新料用量,并由试验、拌合站和计量人员共同确认。
- RAP 堆场实行分区和批次管理,保留铣刨来源桩号、入库磅单、含水率检测、破碎筛分记录及期末盘点,避免重复过磅。
- 配合比调整必须形成试验报告、监理批准日期和适用桩号,结算只采用对应时段的批准参数。
- 再生剂应建立“到货—储罐—泵送—库存”四级对账,异常消耗须有泄漏、冲洗或处置记录并区分责任。
- 停机索赔采用分钟级生产日志,说明指令原因、受影响设备、正常产能基线和减损措施;只报“平均产量下降”不足以证明费用。
- 结算表应把原合同包含项、批准新增项、材料抵扣和残值回收分列,防止只增加再生加工费却不核对被替代的新料成本。
结论
厂拌热再生费用审核的核心,是用合格成品吨位把 RAP 干基量、湿料物流、再生剂和新料替代关系串成一条物料链。本案例将湿吨、采购量和全周期降产还原后,申报 404.22 万元核定为 72.15 万元。只要计量口径统一到“批准配合比下形成的合格实体”,水分、库存、正常损耗和综合单价包含项就不会被重复支付。


