SBS 改性沥青成品价、现场加工费与改性剂重复计取的造价审核
问题背景
高速公路上面层采用 SBS 改性沥青时,清单综合单价通常已经覆盖改性沥青结合料、拌和、运输、摊铺和合理损耗。供应紧张或工期压缩后,项目可能把“外购成品改性沥青”改为“基质沥青进场、现场投加 SBS 改性剂并加工”。结算中最容易出现的误区,是一边按成品改性沥青价差申报,另一边再把改性剂、加工设备、导热油、电费和损耗逐项拆出,导致同一成本被重复补偿。
审核不能只比较发票单价,也不能把加工记录中的所有投入都视为新增。应先确定合同基准中已经包含什么,再以批准变更、合格混合料对应的结合料净量和同期可比价格,计算真正的净增成本。
真实工程风格案例
以下案例根据高速公路路面标段常见争议脱敏组合,不对应某一特定项目。某标段上面层为 4 cm SMA-13,合同工程量 31.8 万㎡,综合单价按外购成品 SBS 改性沥青测算。施工中,原供应商因装置检修无法按批准进度供货,建设单位会议纪要要求启用项目附近的移动式改性设备,并明确“按相对于合同成品改性沥青基准的合理净增费用审核”。
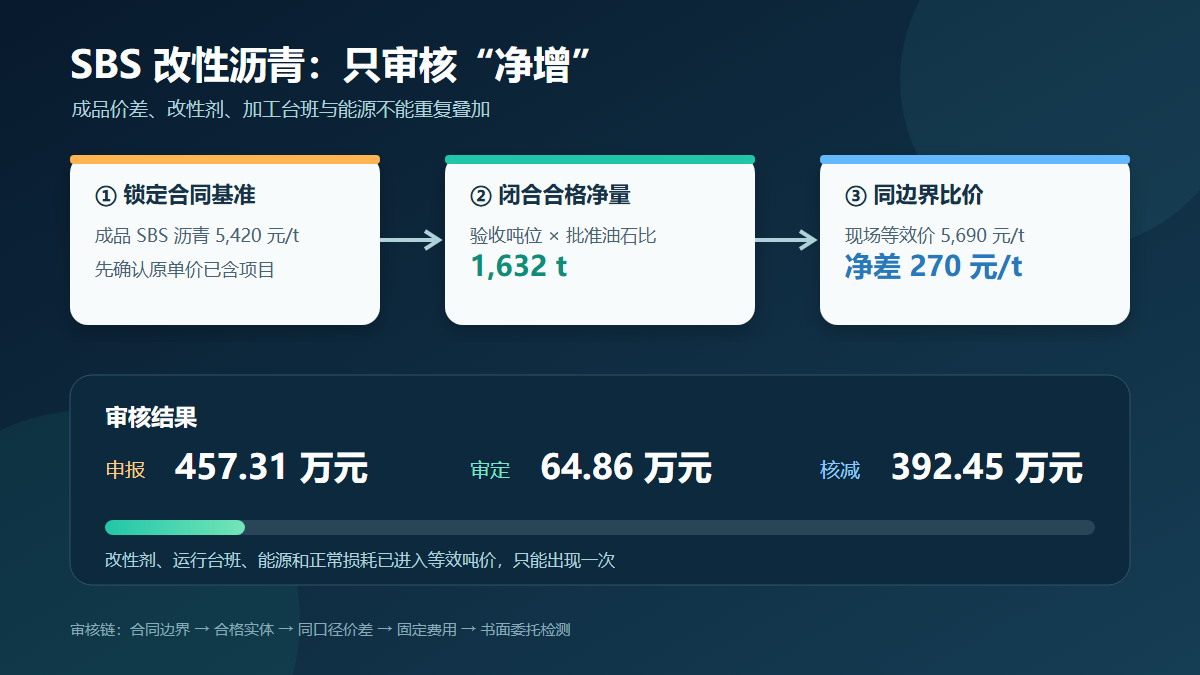
承包人按 1,680 t 改性沥青申报成品材料价差,同时另报 SBS 改性剂 84 t、设备加工 620 台时、导热油及电费、废料处置和全部质量检测费。审核组将拌合站逐日生产记录、沥青罐计量、配合比通知单和成品料过磅单对齐后,确认合格上面层对应改性沥青为 1,632 t。同期合同基准成品价为 5,420 元/t,经可比询价和成本拆分核定现场加工等效价为 5,690 元/t,合理净价差为 270 元/t。
会议纪要还单独认可移动改性装置的一次进退场和调试费 18 万元;运行台班、改性剂、能源和正常加工损耗已经体现在 5,690 元/t 的等效价中。建设单位另行书面要求的 4 组第三方全指标验证试验核定 2.8 万元,其余常规检测属于清单单价和质量责任范围。
申报金额与审核金额
| 申报项目 | 申报口径 | 申报金额(元) | 审核口径 | 审核金额(元) |
|---|---|---|---|---|
| 成品改性沥青价差 | 1,680 t × 1,250 元/t | 2,100,000 | 1,632 t ×(5,690-5,420)元/t | 440,640 |
| SBS 改性剂 | 84 t × 16,800 元/t | 1,411,200 | 已进入现场加工等效价,不再拆计 | 0 |
| 改性设备加工台班 | 620 h × 980 元/h | 607,600 | 仅认批准的一次进退场及调试 | 180,000 |
| 导热油、电费及罐体保温 | 汇总申报 | 286,000 | 已进入现场加工等效价 | 0 |
| 废料及清罐残料处置 | 96 t × 420 元/t | 40,320 | 正常损耗及清罐责任已含 | 0 |
| 试验检测 | 常规检测与加密检测合计 | 128,000 | 仅认书面委托的 4 组第三方试验 | 28,000 |
| 合计 | 4,573,120 | 648,640 |
本案例核减 3,924,480 元,审定率约 14.18%。核减并非否认现场加工真实发生,而是把重复拆分的成本重新归入同一个可比较的价格口径。
审核逻辑
1. 先锁定合同基准,不把工艺改变等同于工作新增
合同清单已经以 SBS 改性沥青混合料计价时,改性剂、加工能耗和正常损耗原则上已含在材料或混合料综合价格中。由外购成品改为现场加工,只是供应组织方式改变;只有合同外原因、书面批准且形成可验证净增的部分,才进入调整。
2. 用合格实体反推结合料净量
审核量应由验收合格混合料吨位、批准油石比和有效施工段共同闭合。罐车进料、改性剂领料和设备累计流量可作旁证,但不能把库存变化、清罐残料、试拌料和不合格废料都转化为支付量。本案例申报 1,680 t,最终闭合为 1,632 t。
3. 价差比较必须保持同一费用边界
合同成品改性沥青价与现场加工等效价应处于同一时间、同一税费和同一运输边界。现场等效价已经包含基质沥青、SBS 改性剂、加工运行、能源和正常损耗后,就不能再把这些要素二次拆出。反之,若只比较基质沥青裸价,也必须把批准的加工要素完整补齐后再比较。
4. 固定费用和变动费用分开
设备进退场、安装和调试属于一次性固定费用,吨位价差属于随产量变化的费用。二者可以在批准范围内分别审核,但设备运行台班若已进入吨位等效价,就不能再次计取。停机待料还应追溯责任,承包人供应组织造成的停置不转嫁给建设单位。
5. 检测费以委托关系为边界
配合比设计、日常针入度与软化点检测、混合料抽检属于质量控制基线。只有建设单位或监理明确书面委托的合同外验证项目,且成果合格、发票与报告对应,才具备另计条件。
资料闭合建议
- 变更或会议纪要应写清启动原因、适用时间、供应范围、基准价格、价差组成和设备固定费用,避免只写“同意现场加工”。
- 建立“施工段—合格混合料吨位—油石比—结合料净量—罐区收发存”日闭合表,异常日单独说明。
- 可比询价应统一含税、运距、泵送、仓储和质量等级,保留询价时点与供应能力证明。
- 改性剂进场、投加记录、自动计量曲线和成品指标报告按批次关联,库存及清罐残料单列,不混入实体量。
- 第三方检测必须有委托单、取样见证、报告、发票和成果使用记录,常规检测与额外检测分别归档。
- 价差计算表应列明哪些成本已进入等效吨价,确保改性剂、能源、设备台班和损耗只出现一次。
结论
SBS 改性沥青现场加工审核的核心,不是把真实发生的每张票据全部相加,而是建立“合同成品价基准—合格结合料净量—现场加工等效价—批准固定费用”的净增模型。本案例将 457.31 万元申报额审核为 64.86 万元,主要剔除了成品价差与改性剂、加工台班、能源及损耗之间的重复。只要价格边界同口径、数量与合格实体闭合、额外检测有书面委托,合理新增费用就能被清楚识别。
一、开炸石方 【图解工程】:机械施工困难或缺乏石方施工机械的工地以及工程量小而分散的零星工点的石方适宜采用人工开炸施工。本定额是将陡坡石方、槽外石方、槽内石方和边沟石方等按比例综合考虑编制的,已综合 考虑了石方爆破、安全警戒、排险、撬落、解小等工程内容。孤石套…


