工地试验室母体授权、仪器检定与设备租赁摊销费用的造价审核
问题背景
公路项目工地试验室既是质量管理体系的一部分,也是一项容易发生边界争议的临时工程。承包人常因标准化要求提高、检测参数增加或工期延长,申报板房扩建、仪器购置、检定校准、安装运输、联网改造和复审整改费用。争议关键不在设备是否进场,而在投标合同基线、母体试验检测机构授权范围、业主新增要求和设备项目结束后的剩余价值。
审核时应把“建立一个满足合同要求的工地试验室”与“业主批准的新增检测能力”分开。投标时已要求配置的房屋、人员、常规仪器、检定和日常维护,通常属于总则费用或综合报价;因设计变更新增结构类型、质量监督部门提出合同外专项参数,且经业主书面批准新增的,才可能形成补偿。购置设备不能简单按发票全额结算,还应考虑租赁替代、使用期、周转价值和残值。
真实工程风格案例
以下为根据同类高速公路项目整理的脱敏复合案例。某 30 个月合同段投标文件要求设置具备土工、集料、水泥、混凝土和沥青常规参数能力的工地试验室,相关建设、仪器、检定和维护费用列入总则。开工 9 个月后,项目新增钢桥面铺装试验段和高性能混凝土耐久性检测,业主批准增加 220 m²恒温恒湿功能区,并同意对 16 台合同外专用设备按 18 个月租赁方式补偿,同时建设与项目质量平台对接的数据接口。
承包人结算时按改扩建后的 820 m²全面积申报装修改造费,并将 41 台新购设备的 118 万元采购价全额列入;检定校准按 312 份委托单申报;设备运输安装、监督检查后的整改复审以及试验数据系统均另列费用。
审核组复核招标清单、投标设备表、母体授权书、参数能力附表、变更指令、仪器唯一编号、检定证书和使用日志后确认:原 600 m²及 25 台常规仪器属于合同基线;新增 220 m²功能区可按批准标准计取;16 台专用设备按批准月租 2.8 万元、实际服务 18 个月核定,不接受采购价全额转嫁;312 份委托单中仅 188 份证书对应在场仪器、有效期间和授权参数,其余包含重复送检、整改复检和母体试验室自有设备。数据平台中只有经批准的接口开发费 4.8 万元属于合同外新增。
申报金额与审核金额
| 费用项目 | 申报工程量与单价 | 申报金额(元) | 审核工程量与单价 | 审核金额(元) | 审核说明 |
|---|---|---|---|---|---|
| 试验室标准化改造 | 820 m² × 880 元/m² | 721,600 | 220 m² × 880 元/m² | 193,600 | 仅计批准新增功能区 |
| 检测仪器购置或使用 | 41 台采购价合计 | 1,180,000 | 16 台专用设备,18 月 × 28,000 元/月 | 504,000 | 按批准租赁口径计取,保留残值不转嫁 |
| 仪器检定校准 | 312 份 × 980 元/份 | 305,760 | 188 份 × 980 元/份 | 184,240 | 证书、设备编号、参数和有效期闭合 |
| 设备运输与安装 | 1 项 | 168,000 | 0 | 0 | 已含租赁及临建综合费用 |
| 整改复审及重复检定 | 1 项 | 126,000 | 0 | 0 | 因首次配置不合格发生,属承包人责任 |
| 试验数据联网系统 | 1 项 | 96,000 | 批准接口 1 项 | 48,000 | 仅计合同外平台接口开发 |
| 合计 | 2,597,360 | 929,840 | 核减 1,667,520 元,核减率 64.20% |
案例金额用于展示审核方法。实际项目应以合同总则、投标承诺、批准变更、设备权属和项目所在地计价依据为准。
审核逻辑
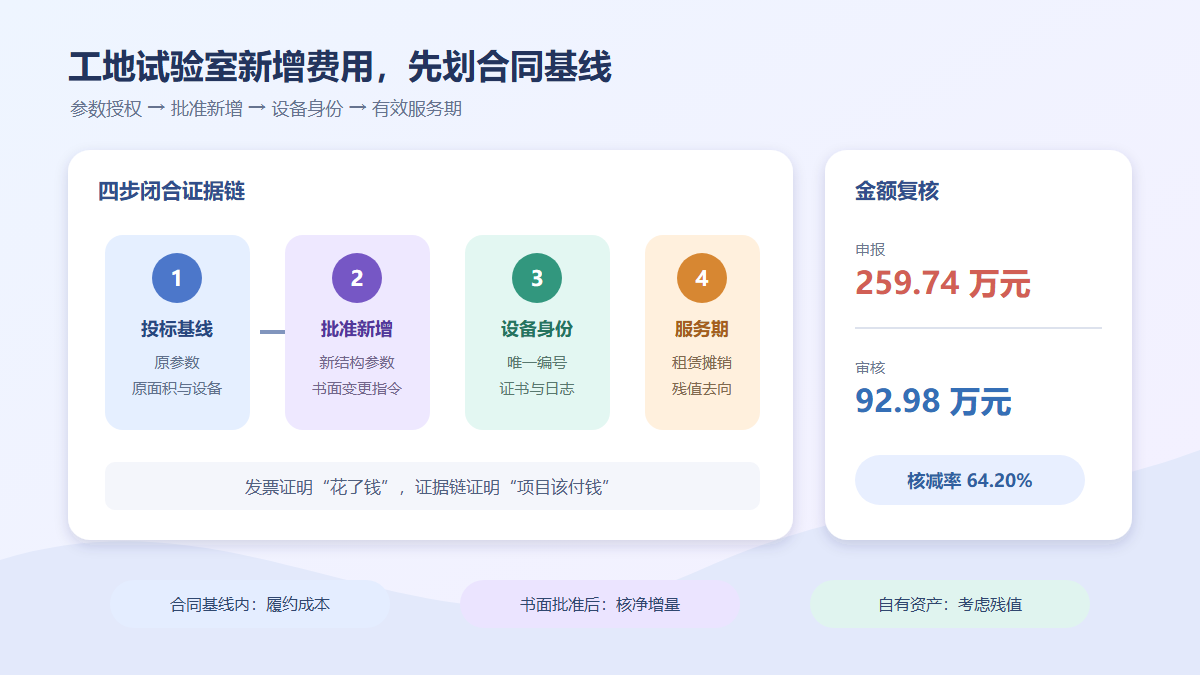
- 先锁定投标试验能力基线。 把招标文件要求的试验参数、房屋面积、人员、设备和信息化要求,与投标承诺和总则报价逐项对照。合同基线内的补配不能因后续实际采购而再次计价。
- 新增能力必须同时满足“新增参数 + 书面批准”。 仅因承包人原配置不足、母体授权未覆盖或监督检查整改而补购设备,不属于业主新增。设计变更新增材料或结构类型时,应由变更指令明确参数、服务期限和计价方式。
- 设备费用按服务期和权属核定。 项目结束后仍归承包人或母体机构所有的设备,原则上考虑租赁市场价、折旧摊销或残值,不宜把全额采购价一次性转嫁给本项目。一次性专用改造且无周转价值的,应有处置记录支持。
- 检定证书必须与设备唯一编号闭合。 核对设备名称、型号、出厂编号、检定机构资质、证书有效期、使用地点和参数范围。重复检定、整改复检以及未在本项目实际使用的设备证书应剔除。
- 运输安装防止与租赁费重复。 若租赁报价已包含进退场、安装、调试和维护,就不能再列同类费用;自购设备的运输安装也要核查是否已进入固定资产原值或总则临建费用。
- 整改与复审按责任归属处理。 因场地布置、环境控制、人员资格或设备状态不满足原合同要求产生的整改,属于履约责任。只有业主在合同后新增标准且发出正式指令,才讨论合理净增费用。
- 信息化费用按接口边界计价。 常规电脑、网络、试验软件和数据上传通常是标准化配置;新增平台接口、专用采集模块或合同外数据迁移,应有功能清单、验收记录和软件权属说明。
资料闭合建议
- 编制“合同参数—授权参数—在场设备”三列表,逐项标明是否属于投标基线、何时获批新增、由哪台设备完成。
- 每台仪器建立唯一身份卡,关联采购或租赁合同、进场验收、检定证书、使用日志、维修记录、退场和资产去向。
- 新增功能区保留批准平面图、面积测量、恒温恒湿要求、施工验收和启用日期,避免按整个试验室面积重复申报。
- 租赁设备按月记录有效在场天数和实际试验任务;停用、故障、提前退场及与母体设备共用的时段应单独说明。
- 检定费用台账按证书编号去重,并校验检测机构资质、有效期和设备出厂编号,整改复检注明原因和责任方。
- 数据系统形成需求单、批准功能、开发合同、接口测试、上线验收和源代码或使用权归属资料,避免笼统以“信息化建设”打包签证。
结论
工地试验室费用审核的关键,是先把投标承诺的基本履约成本圈定,再识别业主批准的新增检测能力,并用设备权属和有效服务期确定合理补偿。本案例通过授权参数、变更指令、设备唯一编号、检定证书和使用日志闭合,将申报 259.74 万元核定为 92.98 万元。对试验室而言,发票只能证明支出发生,不能单独证明该支出应由项目新增支付。


