“我们买的就是SBS改性沥青,发票比投标时每吨贵了2297元,为什么不能按实际涨幅调?”
结算会上,施工单位把采购合同、增值税发票、入库单和拌和站台账摆了整整一桌。
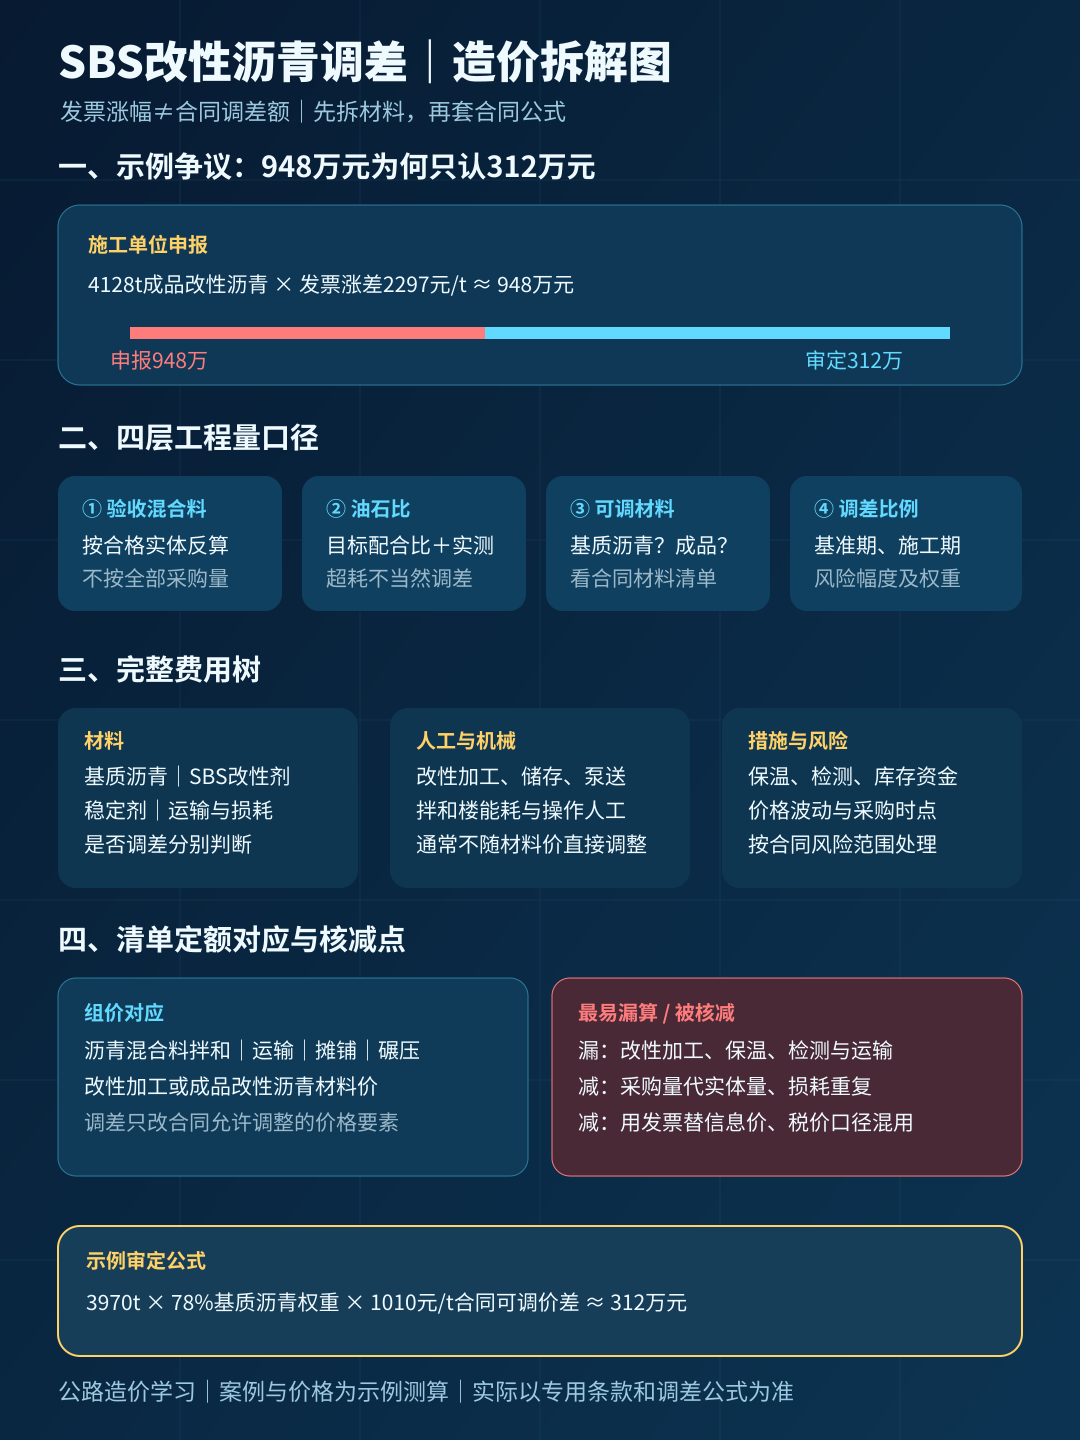
项目共生产SBS改性沥青混合料8.6万吨,目标油石比4.8%。施工单位据此计算成品改性沥青用量4128吨,再乘发票涨差2297元/吨,申报材料调差948万元。
建设单位只同意调整合同材料表中的“道路石油沥青”;咨询单位认为SBS改性剂和改性加工费已经包含在综合单价风险中;审计又发现,8.6万吨是拌和站累计出料量,其中包含试拌、废料、超耗和未形成合格实体的混合料。
最后,948万元只暂定认可312万元。
这类争议最容易让人觉得:“材料明明涨了,为什么发票还不能证明?”
原因是,材料调差从来不是简单报销采购差价。
948万元是怎样算出来的?
这是一个改编案例。
某高速公路路面标段完成SBS改性沥青混合料摊铺。施工单位申报:
86000t混合料×4.8%油石比×2297元/t发票涨差≈948万元
审核时,项目合同中却有三项关键约定:
- 可调材料表列的是“道路石油沥青”,没有直接列入“成品SBS改性沥青”;
- 调差采用基准期信息价与施工期信息价,并设置合同风险幅度,不以实际发票涨差直接替代;
- 调差数量按合格完成工程对应的合理消耗计算,不按全部采购量或拌和站出料量计算。
经复核,验收合格实体对应的混合料约82700吨,按批准配合比反算改性沥青约3970吨;成品改性沥青中可按合同调整的基质沥青权重按78%分析;扣除风险幅度后,合同可调价差为1010元/吨。
于是审定公式变成:
3970t×78%×1010元/t≈312万元
申报和审定差出的636万元,来自五个口径的变化:调什么材料、按多少数量、用什么价格、扣不扣风险幅度、哪些成本已经包在综合单价中。
第一关:合同调的是“成品改性沥青”,还是“基质沥青”?
成品SBS改性沥青不是单一材料价格,通常可以拆成:
- 基质沥青;
- SBS改性剂;
- 稳定剂等辅助材料;
- 改性加工、储存和泵送;
- 运输、保温及合理损耗;
- 管理、利润和价格风险。
如果专用条款和可调材料表明确列出“成品SBS改性沥青”,就应按对应价格来源和公式调整。
如果合同只列“道路石油沥青”,则要判断成品改性沥青中有多少属于基质沥青价格因素,SBS改性剂和加工费用是否另有调整约定。
施工单位最容易犯的错误,是拿成品改性沥青的全部发票涨幅,套到只允许调整基质沥青的合同条款上。
审计也不能反过来认为“材料表没写SBS”就全部不调。若合同清单、预算材料组成和投标组价能够证明基质沥青是可调价格要素,仍应按合同公式核算其对应部分。
第二关:发票能证明采购,不能自动替代调差价格
发票可以证明供应主体、采购时间、数量和含税金额,是重要证据,但合同如果约定采用信息价、价格指数或指定询价规则,调差仍应优先执行约定。
审核时必须统一:
- 基准期和施工期;
- 含税价还是除税价;
- 到场价还是材料原价;
- 信息价是否包含运输;
- 发票是否含改性加工和保温;
- 风险幅度怎样扣除。
最危险的算法,是用含税到场发票减除税材料基价,再把运费、加工费和税金重新计取一次。
第三关:油石比4.8%,不等于所有混合料都能调差
目标油石比是配合比和生产控制的重要参数,但调差数量还要与合格实体对应。
应区分:
- 拌和站累计出料量;
- 现场实际摊铺量;
- 验收合格工程量反算量;
- 试拌、废料和不合格返工量;
- 正常损耗与异常超耗;
- 期初库存、期末库存和跨期采购。
本案例中,8.6万吨出料并不全部形成合格实体。按8.27万吨验收量反算后,仅这一项就减少158吨沥青计量基础。
正常定额损耗是否进入调差数量,应以合同公式和消耗口径为准;施工管理不善造成的超耗,一般不能因为拿到了采购发票就全部转给建设单位。
第四关:调差要不要扣风险幅度?
不少合同约定材料价格在一定幅度内由承包人承担,超过后只调整超出部分。
例如风险幅度为±5%,并不意味着价格上涨8%就调整8%,而可能只调整超过5%的3%。还要判断采用的是:
- 绝对价差;
- 涨跌幅比例;
- 价格指数公式;
- 不同材料的权重系数。
计算表必须同时展示基准价、施工期价、风险范围、可调价差和对应数量,不能只写一个“涨价2297元/吨”。
第五关:施工期不是开票日期
施工单位可能提前采购,也可能集中开票;材料到场、入库、领用、拌和和实体形成的月份并不完全相同。
如果合同按工程实际使用期信息价调整,就应建立:
月度合格工程量—油石比—材料消耗—施工期价格
不能在价格最高的月份集中开票,再把全部材料套入最高月信息价;也不能因为提前锁价低于市场,就否认合同约定的价格调整机制。
一张表把调差算明白
建议建立八列台账:
- 合格混合料数量;
- 批准油石比;
- 成品改性沥青理论数量;
- 基质沥青、改性剂及加工权重;
- 基准期价格;
- 施工期价格;
- 风险幅度后可调价差;
- 当期调差金额。
同时附上材料采购、入库、领用、拌和、运输、摊铺和验收闭合资料。
在同望中,可把成品改性沥青拆成“基质沥青+SBS改性剂+加工储运”三层材料分析,再分别标记是否参与调差。AI适合批量核对月度拌和量、油石比、采购量、库存和信息价,筛查“采购量大于理论消耗”“施工月份与价格月份错位”“含税与除税混用”等异常。
改性沥青调差真正要回答的不是:
发票一吨涨了多少钱。
而是:
合同允许调整哪个价格要素,这个要素实际进入了多少合格工程。
你所在项目的改性沥青调差,是调整成品改性沥青价格,还是只调整其中的基质沥青?
配图|SBS改性沥青调差造价拆解图
参考依据
- 《公路沥青路面施工技术规范》JTG F40—2004发布公告,交通运输部,2004年9月14日发布,自2005年1月1日起施行;本次核验日期:2026年8月4日。
- 《公路工程集料试验规程》JTG 3432—2024发布公告,交通运输部,2024年3月1日发布,自2024年5月1日起施行。
- 《公路工程集料试验规程》JTG 3432—2024全文,交通运输部;本次核验日期:2026年8月4日。
- 现行标准目录中的《公路水泥混凝土路面再生利用技术细则》JTG/T F31—2014,交通运输部;本次核验日期:2026年8月4日。
- 《公路水泥混凝土路面施工技术细则》JTG/T F30—2014,交通运输部;本次核验日期:2026年8月4日。
- 《公路工程标准施工招标文件》(2018年版),交通运输部;本次核验日期:2026年8月4日。
- 《公路工程建设项目概算预算编制办法》JTG 3830—2018,交通运输部;本次核验日期:2026年8月4日。
- 《公路工程预算定额》JTG/T 3832—2018及配套依据发布页,交通运输部,2018年12月17日发布,自2019年5月1日起施行。


