公路施工供水深井、蓄水池、管线与水费重复计量的造价审核
问题背景
山区、荒漠和长距离线性公路项目往往没有稳定的市政供水。承包人通常需要打井、修建蓄水池、敷设临时供水管线,并配置水泵或水车,保障拌合站、预制场、路基洒水、混凝土养生和生活区用水。结算时最常见的争议,并不是这些设施有没有建,而是投标总价中的临时设施费已经包含了多少,设计变更又真正增加了多少。
施工供水还容易出现“设施费、运行费和成品单价”三次重叠:一方面申报井、池、管、泵的建设费用;另一方面按柴油、电费、水车台班或外购水票据申报运行费用;同时混凝土、基层和路基清单综合单价本身又含有施工用水。审核必须先锁定批准的投标基线,再识别发包人原因造成的净增设施和可补偿运行成本,不能仅凭采购发票或实际投入全额支付。
真实工程风格案例
以下为根据多类公路项目争议整理的脱敏复合案例,金额和桩号已作情景化处理,不对应某一具体工程。
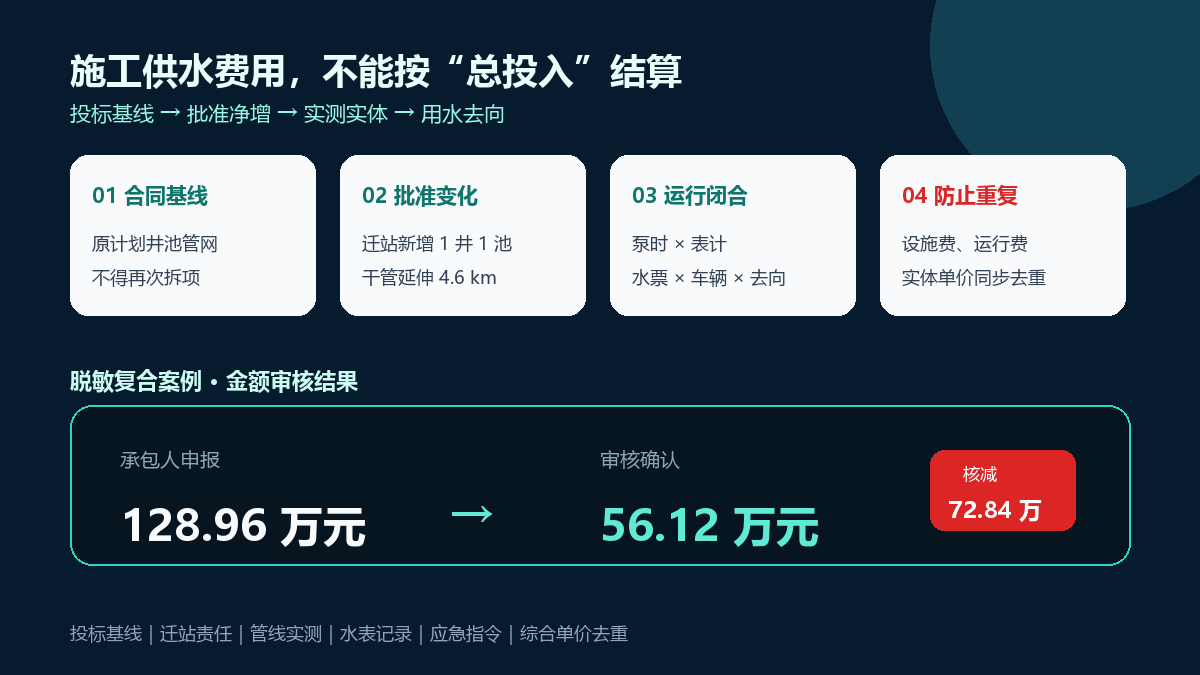
某山区一级公路全长 31.6km,合同总则清单列有临时设施费,投标施工组织设计承诺设置 1 处拌合站、1 眼生产深井、1 座 200m³ 蓄水池及场内供水管网。开工后,因地方水源保护要求,原批复拌合站迁移 8.2km;同时 K18+400—K23+000 高填方段需连续洒水施工。建设单位批准在新站址补建 1 眼深井、1 座蓄水池,并将供水干管延伸 4.6km。旱季 24 天井水出水量不足,监理又书面同意从指定取水点应急购水。
承包人结算时把两个站址形成的全部井、池和 12.8km 管线均列为变更新增,并按设备总运行台班申报水泵柴油费,同时依据所有购水票据计取外购水费,申报 128.96 万元。审核组对比投标基线、迁站批复、管线竣工测量、泵组运行记录、水表读数和应急购水指令后确认:原站址合同基线设施不能再次计量;迁站后经批准保留的新增井池可以计取;管线只确认批准延伸的4.6km;泵组运行费剔除生活区和原合同生产用水,仅确认迁站净增及应急期合理消耗;外购水只确认指令期、指定取水点和可由水票—车次—水表闭合的部分。
申报金额与审核金额
| 费用项目 | 申报口径 | 申报金额(元) | 审核口径 | 审核金额(元) | 核减(元) |
|---|---|---|---|---|---|
| 生产深井成井及试抽水 | 2 眼 × 168,000 | 336,000 | 仅确认迁站新增 1 眼 | 168,000 | 168,000 |
| 200m³ 临时蓄水池 | 2 座 × 72,000 | 144,000 | 仅确认新站址 1 座 | 72,000 | 72,000 |
| 临时供水干管 | 12.8km × 32,000 | 409,600 | 批准延伸 4.6km | 147,200 | 262,400 |
| 水泵、柴油及值守 | 按总台班汇总 | 186,000 | 按净增负荷、有效时段和表计核定 | 78,000 | 108,000 |
| 旱季应急外购水 | 按全部水票汇总 | 214,000 | 仅确认指令期及闭合车次 | 96,000 | 118,000 |
| 合计 | 1,289,600 | 561,200 | 728,400 |
本案例审定率为 43.52%。核减重点不是否定现场投入,而是扣回投标基线、未批准扩大范围以及无法与生产用水去向闭合的运行消耗。
审核逻辑
1. 先建立“投标基线—批准变化—最终实体”三张图
投标施工组织设计、临时工程总价和清单项目特征共同构成合同基线。审核应把原计划井池、管网和服务对象标在基线图上,再把迁站指令和批准新增设施叠加,最终与竣工测量图比对。实际建成不等于全部新增,只有相对基线发生且由发包人风险引起的净增加,才进入补偿范围。
2. 井、池和管线按服务功能去重
原站址深井若已完成并服务过前期施工,其费用原则上属于承包人原计划投入或迁改损失,应再结合迁站责任判断,不能与新井同时都按“新增实体”计价。蓄水池同理。管线则应按批准起讫点和实测中心线长度计量,场内支管、施工搭接和承包人自行扩大的生活供水支线不宜混入生产干管。
3. 运行费不能只用油票和台班倒推
水泵运行成本应由泵组功率、有效运行小时、合理负荷率、柴油或电耗参数以及水表产水量交叉验证。设备待机、故障检修、生活区用水和原合同基线范围内的正常生产用水,应按合同约定处理。若临时设施采用总价包干,除非变更文件明确补偿运行费,否则不能在井池管线实体费之外无边界追加。
4. 外购水必须闭合到指令期和使用去向
有效证据至少包括缺水报告、监理指令、取水点确认、车辆编号、单车容积、过磅或水票、进场登记、水表记录以及对应施工段落。票据日期超出指令期、车次重复、容积明显超过车辆核定容量,或者外购水已在材料单价中另行调增的,均应剔除。
5. 检查与实体清单的重复包含
混凝土、水泥稳定碎石、路基填筑等综合单价通常已考虑拌合、养生或洒水所需的一般用水。审核新增供水费用时,应区分“获得水源的异常增量”和“完成实体所需的正常工艺消耗”。前者有批准依据时可以补偿,后者不应从实体综合单价中再次拆出。
资料闭合建议
- 开工前形成临时供水基线图,标明水源、井深、池容、管径、长度、服务区域和费用归属。
- 迁站或水源变化时,在指令中明确旧设施处置、新增设施范围、运行费是否另计及残值归属。
- 深井资料应包含钻井记录、地层柱状图、井深、出水量试验、水质报告和验收记录。
- 管线建立“起讫坐标—管径—长度—支线用途”测量表,采购量只用于平衡校验,不能直接代替实体量。
- 泵组按日记录功率、运行小时、表计读数、供水对象和燃料领用量,异常停机单独说明。
- 应急购水实行一车一单,车辆、容积、取水点、进场时间、卸水位置和施工日志相互对应。
- 结算表分列合同已含、批准净增、应急运行和承包人责任四类,避免用一张总投入表笼统申报。
结论
施工供水费用审核的核心,是先认清合同已经买了什么,再确认发包人原因额外增加了什么。井、池、管线属于设施边界,泵组和外购水属于运行边界,混凝土及路基清单又包含正常工艺用水;三者若不放在同一条证据链中,极易重复计量。本案例从申报 128.96 万元审定为 56.12 万元,关键依据是投标基线、批准变更、实测实体和用水记录四者闭合。
一、自卸汽车运土、石方 1.【名词解释】:自卸汽车是路基工程施工中常用的运输机械,一般用于土石方及工程材料运输的自卸汽车载质量为3 .5~20t 。 自卸汽车行驶速度快、机动灵活,越野性能好,生产效率高,但厂牌、规格、型号很多。从技术管理、物资供应、设备保养和…


